
Akcie CSG po výsledcích spadly o pětinu na nové minimum. Strnadova zbrojovka zhoršila výhled marže
Skupina Michala Strnada za devět měsíců mírně vyrostla, třetí čtvrtletí ale zaostalo za odhady. Zisková marže bude nižší, než firma slibovala.


Baví vás články CzechCrunche?
Vídejte je na Googlu častěji.
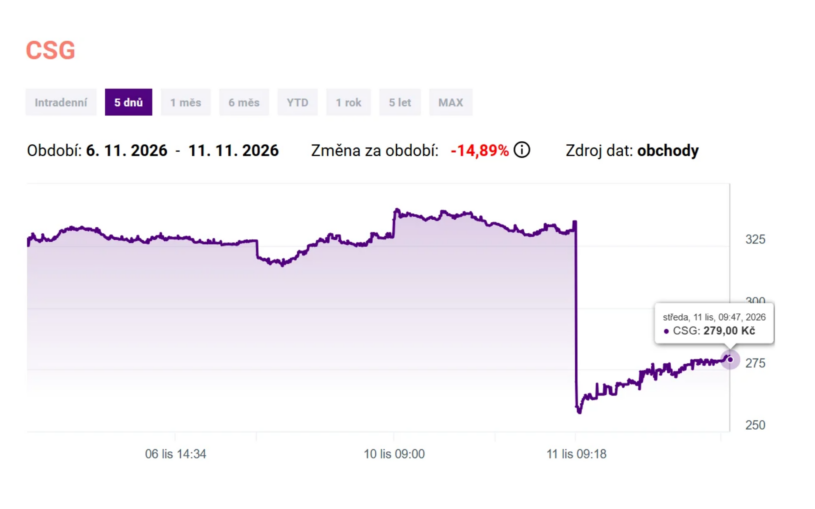
Zbrojařská skupina CSG Michala Strnada dnes před otevřením burzy ukázala čísla za první tři čtvrtletí a investorům přinesla smíšené zprávy. Od ledna do září utržila 4,76 miliardy eur, meziročně o 6,1 procenta víc, a provozní zisk udržela zhruba na loňské úrovni. Samotné třetí čtvrtletí ale dopadlo slaběji – tržby v něm meziročně klesly o necelých dvanáct procent a provozní zisk o pětinu. Firma proto snížila výhled celoroční ziskovosti a její akcie v Amsterdamu hned po začátku obchodování ztratily víc než pětinu hodnoty.
CSG ještě v srpnu slibovala, že jí letos z každého utrženého eura zůstane 24 až 25 centů provozního zisku, což odpovídá marži EBIT na úrovni 24 až 25 procent. Nově počítá zhruba s 21 procenty. Výhled tržeb mezi 7,4 a 7,6 miliardy eur skupina naopak potvrdila. Trh nicméně čekal víc. Analytici oslovení agenturou Bloomberg odhadovali tržby za třetí čtvrtletí na 1,86 miliardy eur, skutečnost byla 1,51 miliardy. J&T Banka ještě v úterý předpokládala, že skupina potvrdí výhled včetně marže.
Za slabším čtvrtletím stojí podle firmy dva vlivy. Prvním je munice. Armády stále víc žádají dělostřelecké granáty s prodlouženým dostřelem, a CSG proto přestavěla téměř celou vlastní výrobu. Zásoby munice se standardním dostřelem, o kterou zájem slábne, doprodala rychleji a za nižší ceny než dřív. Druhým vlivem je rostoucí podíl prodeje pozemní techniky, tedy vozidel a houfnic. Ta tvoří už 57 procent nasmlouvaných zakázek, jenže programy teprve nabíhají a zatím vydělávají méně. Divize Land Systems má marži kolem 15,5 procenta, celý obranný segment bezmála 28 procent.
Vozidla i munice s delším dostřelem mají navíc delší dodací lhůty. Tržby zhruba za 300 milionů eur se tak podle CSG přesunuly ze třetího čtvrtletí do čtvrtého a část dodávek až do roku 2027. Aby skupina výhled splnila, musela by v posledním kvartále roku 2026 utržit 2,6 až 2,8 miliardy eur, tedy téměř dvojnásobek toho, co ve třetím čtvrtletí.
Stát se to může, jelikož většina dodávek připadá na konec roku – loni se skupině v posledním čtvrtletí podařilo tržby zvýšit na 2,26 miliardy eur. Opřít se může o rekordní zásobu nasmlouvaných zakázek za 18 miliard eur, o tři miliardy víc než na začátku roku. V USA se navíc dostala mezi firmy, které mohou soutěžit o modernizaci muničních závodů.
Spolu se zakázkami ale roste i zadlužení – čistý dluh odpovídá 2,4násobku ročního provozního zisku EBITDA, na konci března to byl 1,3násobek. CSG to vysvětluje tím, že do podílů a společných podniků vložila 731 milionů eur a dalších 700 milionů půjčila klíčovým subdodavatelům na rozšíření výroby. Bez obou položek by podle firmy zadlužení odpovídalo 1,6násobku. V říjnu navíc vstoupila do kanadské MDA Space. „Některé z těchto kroků dnes vyžadují značné prostředky, jsou ale nezbytné k tomu, abychom vybudovali silnější a odolnější CSG,“ napsal dnes ráno Michal Strnad.
Investory vykázaný růst ani objem nasmlouvaných zakázek nepřesvědčil. Dvacet minut po otevření burzy v Amsterdamu se akcie CSG prodávaly za 10,61 eura, o 21 procent níž než v úterý, ukazují data Euronextu. Během rána spadly až na 10,35 eura, nejníž od vstupu na burzu. Před vydáním článku se pak ztráta snížila na méně než 15 procent. Titul má přitom za sebou náročný rok. Skupina vstoupila na burzu letos v lednu za 25 eur za akcii, krátce nato cena vystoupala až na 35,50 eura. Od jara se ale pohybuje pod upisovací cenou.


