
Řídil Home Credit, po letech v PPF zamířil do Revolutu. AI agenti mohou ohrozit životaschopnost bank, říká
Po odchodu z PPF si dopřál roční sabatikl, od září Radek Pluhař zasedl do dozorčí rady Revolutu. „Připomíná mi to začátky Home Creditu,“ říká.

Baví vás články CzechCrunche?
Vídejte je na Googlu častěji.
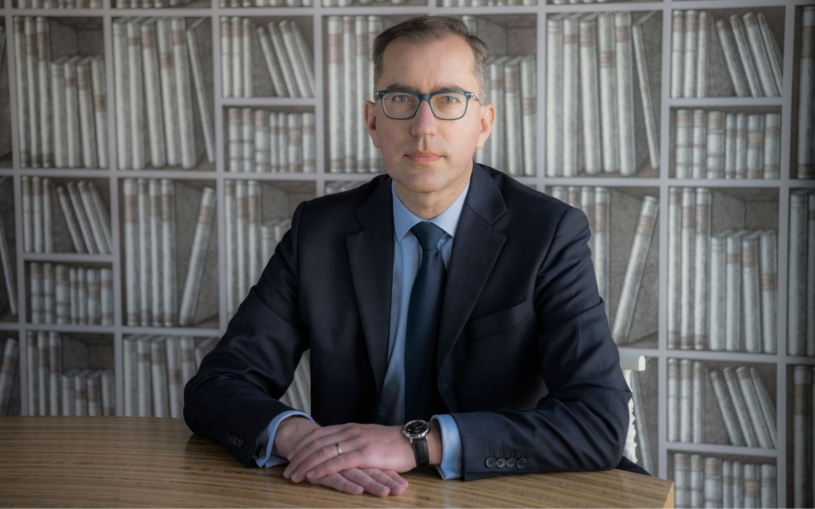
„Jsem rád, že vlastně nikam ‚do práce‘ nechodím,“ říká Radek Pluhař. Bývalý šéf skupiny Home Credit od letošního září zasedá v dozorčí radě Revolut Bank. Nejde o výkonnou roli ani o plný úvazek, a tak dál žije v Praze. Týmy Revolutu podporuje na dálku a na oficiální jednání často létá do Vilniusu a Londýna. K fintechu, který nedávno potvrdil svoji valuaci ve výši 115 miliard dolarů (2,5 bilionu korun), se dostal po roční pauze. „Většinu času jsem trávil s rodinou a vrátil jsem se k tenisu, což je, musím přiznat, poněkud frustrující a bolestivá zkušenost,“ popisuje.
Padesátiletý Pluhař má za sebou téměř tři dekády v bankovnictví a řízení rizik. Ještě jako student v roce 1998 nastoupil do České spořitelny, v průběhu let pak prošel GE Money Bank i Equa Bank, až přešel do Home Creditu, které vedl jako ředitel a pod jeho vedením skupina prodala svá aktiva v Rusku i v asijských zemích. Od roku 2021 čtyři roky zároveň působil jako člen představenstva PPF Financial Holdings. „Revolut mi v mnoha ohledech připomíná začátky Home Creditu,“ vysvětluje, proč si jako další štaci vybral právě britský fintech.
V rozhovoru pro CzechCrunch Pluhař mluví o tom, co obnáší jeho práce v dozorčí radě, jak se v Revolutu potkává bankovní obezřetnost s duchem technologické firmy i o hypotékách, ale také o dobrodružných začátcích českého bankovnictví, či o vymáhání pohledávek během covidu v rozvojových zemích. A mluvíme také o umělé inteligenci, kdy podle něj agenti potenciálně představí výzvu nejen pro marže bank. „Jako risk manažer si kladu otázku, co mohou udělat se samotnou životaschopností bank,“ komentuje.
Po odchodu z PPF Financial Holdings od září 2025 do letošního září máte v životopisu roční mezeru. Co jste během tohoto období dělal?
Svůj sabatikl, nebo kariérní pauzu, ať už je správný termín jakýkoli, jsem si opravdu užil. A ne, necestoval jsem kolem světa, nepokoušel se zdolat Matterhorn ani uběhnout maraton a ani jsem nestrávil rok v buddhistickém klášteře. Většinu času jsem trávil s rodinou, vrátil jsem se k tenisu, což je, musím přiznat, poněkud frustrující a bolestivá zkušenost, ale budiž, a vyřídil jsem dlouho odkládanou administrativu.
Jak pak vzniklo vaše spojení s Revolutem? Našli a oslovili vás oni, nebo jste vy aktivně vyhledával příležitosti a narazil jste na ně?
Jak už to často bývá, spojení vzniklo díky mé profesní síti kontaktů. Nejdříve jsme diskutovali o jiné pozici, ale shodli jsme se, že to není ideální spojení. Později jsme dospěli k tomu, že nejlepší způsob, jak mohu přispět k mimořádnému rozvoji Revolutu, je formální angažmá na úrovni dozorčí rady.
Revolut je úžasný příběh jednoduchého produktu, který řešil mimořádně otravný aspekt tradičních bank.
Zvažoval jste i jiné nabídky?
Ano, samozřejmě. Paralelně probíhala celá řada rozhovorů. Šlo o různá odvětví, společnosti v různých fázích vyspělosti a také o různé silné stránky, které ve mně potenciální protistrany na základě mého životopisu viděly. Jak sám velmi dobře víte, jde o přísně soukromé a důvěrné rozhovory.
Co vás na Revolutu zaujalo, proč jste se rozhodl právě pro něj?
Revolut vnímám jako úžasný příběh jednoduchého produktu, který řešil poměrně úzce vymezený, ale zároveň mimořádně otravný aspekt služeb tradičních bank: poplatky a kurzové rozpětí u měnových transakcí a jednoduchost, s jakou je lze provádět. Z tohoto produktu se postupně stala plnohodnotná banka.
Tempo rozvoje, rozsah ambicí, pozitivní přístup ve stylu „jde to“ a neustálá energie a touha poskytovat zákazníkům stále lepší služby jsou skutečně inspirativní. V mnoha ohledech mi to připomíná začátky Home Creditu. Myslím, že právě moje zkušenosti se škálováním byznysu na mezinárodní úrovni a moje zkušenosti s řízením rizik jsou klíčovými částmi mé profesní historie, které Revolut zaujaly.
Radek Pluhař (50)
- V roce 1998 začínal v České spořitelně jako analytik akcií, později dluhopisů a derivátů, později byl portfolio manažerem penzijního fondu a budoval institucionální asset management.
- V letech 2005 až 2010 působil jako commercial risk manager v GE Money Bank (dnes Moneta Money Bank), dalších pět let pak strávil v Equa bank na pozici CRO (Chief Risk Officer).
- V roce 2015 nastupuje do Home Credit, k pozici Group CRO později přibral také Group CFO až se v roce 2023 stal CEO celé skupiny, která pod jeho vedením postupně prodala svá asijská aktiva v Rusku, Indonésii a Filipínách, Číně, Indii a Vietnamu.
- Od roku 2021 do září 2025 působil jako člen představenstva PPF Financial Holdings, poté měl roční pauzu, od letošního září je členem dozorčí rady Revolut Bank ve výboru pro nominace, rizika a dodržování předpisů.
- Má doktorát z financí na VŠE a titul CFA.
- Je šťastně ženatý a otcem tří dětí ve věku 18, 16 a 14 let. Je nadšeným zahrádkářem a vášnivým čtenářem, lyžařem, jehož forma podle jeho vlastních slov postupně upadá, a jak sám říká podprůměrným tenistou.
Teď jste členem dozorčí rady. Co to přesně znamená, respektive jaká je náplň vaší práce?
Jsem členem dozorčí rady, nominačního výboru a výboru pro rizika a compliance. Všechno jsou to orgány správy a řízení společnosti, které se zabývají příslušnou agendou, již zčásti stanovuje regulátor a zčásti interní předpisy. V současnosti se intenzivně věnujeme posilování rámců správy a řízení společnosti a přípravě organizace na další fázi růstu. Vedle své role člena těchto orgánů často sloužím také jako partner pro konzultace odborníkům Revolutu na řízení rizik a pomáhám jim vyhnout se nákladným slepým uličkám.
Jaké máte nastavené hlavní cíle?
Chtěl bych vidět Revolut, jak obsluhuje 150 milionů zákazníků a stává se v Evropě značkou, kterou zná prakticky každá domácnost. Neexistuje jiná banka, která by byla z hlediska technologií a zákaznické zkušenosti připravenější než Revolut. Základy jsou už dnes silné, ale nadále rozvíjíme rámce pro řízení rizik a správu a řízení společnosti a přizpůsobujeme je dalším trhům a novým produktům. Mým úkolem je proměnit své zkušenosti v praktickou zpětnou vazbu pro výkonný tým Revolutu a zajistit, aby růst probíhal kontrolovaným a bezpečným způsobem.
Propojení bankovní kultury a ducha technologické společnosti je inspirativní, ale zároveň náročné.
Co jsou možná největší výzvy, kterým na své pozici čelíte?
Revolut je svým duchem technologická společnost. Revolut Bank využívá odborné znalosti, technologie, systémy, datovou vědu a mnoho dalších kompetencí dostupných v rámci Revolutu k tomu, aby vytvářela a uváděla na trh produkty, které co nejlépe odpovídají potřebám zákazníků a umožňují jí být lepší než ostatní hráči na trhu.
Toto propojení bankovní kultury a ducha technologické společnosti je inspirativní, ale zároveň náročné. Rád pomáhám tyto otázky rozplétat a usměrňovat diskusi tak, aby Revolut neztratil svůj technologický náskok, ale současně zůstala zachována bezpečnost a obezřetnost banky, aby zákazníci měli všechny důvody důvěřovat organizaci při správě svých finančních záležitostí.
Celou kariéru se zabýváte rizikem a spotřebitelským financováním. Ředitel Revolut Bank Kuba Fast nám v rozhovoru říkal, že právě úvěry a hypotéky jsou jedny z hlavních produktů, kam Revolut směřuje a vidí velký potenciál. Souvisí to právě i s vaším působením v bance?
Moje zkušenosti z oblasti řízení rizik využívám v celé řadě oblastí. Hypotéky přirozeně přitahují velkou pozornost, a právem. Jejich spuštění v Litvě bylo velmi úspěšné a sazby pro zákazníky výrazně klesly. Existují ale i bezprostřednější a méně mediálně atraktivní témata, která řeším s týmy Revolutu z oblasti rizik a produktů.
Když se podíváme na vaši kariéru, do bankovnictví jste se dostal ještě v devadesátých letech. Co vás na něm tehdy lákalo?
Žádné zvláštní volání osudu v tom nebylo. Stejně jako většinu lidí z mé generace mě fascinovala ekonomická transformace, jejíž součástí byl vznik samostatného odvětví komerčního bankovnictví i tehdy teprve vznikajících finančních trhů, a zkrátka jsem chtěl být u toho. Ještě před dokončením studia jsem začal pracovat na částečný úvazek jako analytik v oddělení akciových analýz České spořitelny.
Jak si pamětníci českého bankovnictví jistě vzpomenou, šlo o období bohaté, mírně řečeno, na velmi dobrodružné obchody. A série transakcí s úvěrovými deriváty, které jsme pak v České spořitelně zpětně rozplétali, mě inspirovala k dalšímu doktorskému studiu. Na tuto příležitost vzpomínám s vděčností a cením si profesních přátelství, která vznikla právě v těchto hektických časech.
Nastartujte svou kariéru
Více na CzechCrunch JobsJak pak vzpomínáte na své působení v Home Creditu?
Kariérně mi dalo určitě nejvíc, ať už z hlediska zkušeností, intenzity práce nebo intelektuálních a manažerských výzev. První roky po mém nástupu byly velmi intenzivní. Budovali jsme know-how v oblasti úvěrování na trzích, kde často koncept spotřebitelského úvěrování ve větším měřítku prakticky neexistoval. Hledání a rozvoj talentovaných lidí, reakce na neustále se měnící regulatorní požadavky a současné zachování důsledného řízení rizik pro mě byly, musím říct, velmi formativní zkušeností.
Období covidu mělo svou vlastní dynamiku a přineslo úplně jiný soubor výzev. Řídit vymáhání pohledávek na trzích, kde představitelé lokálních autorit otevřeně naznačovali, že během covidu není nutné půjčky splácet, mi dalo úplně nový pohled na to, co znamená provozovat úvěrovou společnost na rozvíjejících se trzích. Pokročilá datová analytika a prověřené technologie umožnily týmům zvládnout i takto nepříznivou situaci. Mojí úlohou bylo udržet týmy navzdory těmto okolnostem soustředěné a motivované a společně s týmem centrály a akcionáři řídit finanční dopady.
Užíval jsem si každý moment.
Méně se ví, že navzdory covidu a geopolitickým problémům se většina našich společností v letech 2022 a 2023 úspěšně vrátila k růstu a na svých trzích si nadále udržuje vedoucí postavení. Jsem hrdý na to, že jsem mohl pracovat s profesionály, kteří se o tento mimořádný úspěch zasloužili.
Která období naopak byla možná nejtěžší?
Těžko říct. Na žádné období nevzpomínám s hořkostí. Když působíte na finančních trzích nebo pracujete jako risk manažer, přirozeně vidíte i odvrácenou stránku systému, která se projeví právě v těžkých chvílích. Měl bych mluvit o stresu spojeném s ruským defaultem v roce 1998, důsledcích asijské finanční krize, finanční krizi v roce 2008 a jejích dopadech na portfolio komerčních úvěrů, nebo o přírodních katastrofách na rozvíjejících se trzích, které dostávaly naše zákazníky do zranitelnější situace? Ani jedno z toho pro mě samo o sobě není špatnou vzpomínkou. Každá z těchto situací měla jinou dynamiku, vyžadovala použití jiných nástrojů a pokaždé mě naučila něco nového. Užíval jsem si každý moment.
Když se podíváte na bankovnictví jako trh z nadhledu, během těch let se toho změnilo opravdu hodně, co ale považujete za nejzásadnější momenty, které ovlivnily směřování trhu?
Upřímně mě znepokojuje, že dobře míněná regulatorní reakce na předchozí krize přinesla řadu nezamýšlených důsledků. Nechám-li stranou požadavky na governance a compliance, nejvíce mě znepokojuje to, že banky byly nuceny sjednotit svůj přístup k riziku. Celé odvětví se stalo mnohem konzervativnějším a homogenějším.
Bylo by zajímavé zjistit, nakolik přínosy spojené se snižováním rizikovosti bankovního sektoru vyvažuje ztráta ekonomického výkonu, tedy HDP, způsobená nižší ochotou podstupovat riziko, jinými slovy úvěry, které kvůli tomu nebyly poskytnuty. Nejsem si jistý, co by výzkum takového kompromisu ukázal. Je třeba mít na paměti, že ekonomiky EU a Česka jsou mnohem více závislé na bankovním financování. Dopad nových obezřetnostních pravidel proto může být silnější než na trzích, kde větší část rizika zůstává mimo bankovní rozvahy.
A kam bankovnictví směřuje dnes?
Protože podle mě pokračuje sjednocování klíčových prvků, které v minulosti sloužily k odlišení jednotlivých bank, očekávám další konsolidaci odvětví. Zákazníci jsou unavení ze složitých nabídek a vybírají si od jednotlivých bank ty nejlepší služby, i když nejde o jejich hlavní banku. Mnoho zákazníků má účty u několika bank a služby využívá tam a tehdy, kde právě dostanou nejlepší nabídku.
AI agenti budou postupně hrát stále významnější roli ve finančním rozhodování domácností.
Jak podle vás může trhem zamíchat umělá inteligence?
Na umělou inteligenci je dnes spousta expertů a téměř každý na ni má nějaký názor. Aniž bych se snažil být jedním z nich, očekávám, že AI agenti neboli osobní finanční poradci budou postupně hrát stále významnější roli ve finančním rozhodování domácností.
Přiznejme si, že banky vytvářejí významnou část zisku díky tomu, že zákazníci nejsou ochotni neustále vyhodnocovat všechny nabídky dostupné na trhu, ať už jde o sazby a podmínky spořicích účtů, účtované poplatky nebo sazby a podmínky spotřebitelských úvěrů. Pro jednotlivou domácnost by to znamenalo velkou časovou zátěž s relativně malým přínosem. Pro běžnou domácnost je tedy racionální se tím příliš nezabývat.
Myslíte, že AI agenti by to mohli změnit?
Agent by to mohl dělat každý den s velmi nízkými náklady a člověka pouze požádat o souhlas s provedením určitého souboru transakcí. To nepředstavuje výzvu pouze pro marže bank. Jako risk manažer si kladu otázku, co by to udělalo se samotnou životaschopností bank. Co kdyby se všechny vklady začaly najednou přesouvat do banky, která právě nabízí nejvyšší úrokovou sazbu na vkladech?
Už dnes vidíme, že banky omezují přístup AI agentů k rozhraním vzdáleného bankovnictví, tedy k internetovému a mobilnímu bankovnictví. Očekávám, že následovat budou další omezení ze strany regulátorů.


