
Co 17 dní, to milion nových uživatelů. Šlapeme už i do hypoték a máme s nimi úspěch, říká šéf Revolut Bank
Od léta vede evropskou banku Revolutu Polák Kuba Fast. V rozhovoru mluví o plánech i prioritách v Česku, kde míří na 1,5 milionu uživatelů.

Baví vás články CzechCrunche?
Vídejte je na Googlu častěji.
Revolut se mu zamlouvá stejně jako kdysi JPMorgan – možností stavět nové věci. Jen tentokrát to není od nuly. Původem polský manažer Kuba Fast pro amerického bankovního giganta od prvního řádku kódu budoval britskou digitální banku Chase a později ji jako CEO vedl. Poslední čtyři měsíce už ale stojí v čele Revolut Bank, evropské bankovní entity Revolutu, která obsluhuje zákazníky ve třiceti zemích napříč kontinentem. „I když jsme největší banka v Evropě, fungujeme s mentalitou prvního dne. Jako by každý den začínala od nuly,“ říká.
Revolut podle Fasta globálně získává zhruba milion zákazníků každých sedmnáct dní, nedávno pokořil hranici 80 milionů uživatelů a jen v Evropě jich má přes 55 milionů. Prostor přitom vidí pro dvoj- až trojnásobek. V Česku, kde firma dosud nemá ani vlastní zaměstnance, chce do konce roku dosáhnout na 1,5 milionu klientů. „Stropem je nebe,“ usmívá se Fast.
Prioritou ale už není jen růst. Revolut chce, aby ho lidé nebrali jako cestovní kartu, ale jako svou hlavní banku. Proto zakládá regulované pobočky v jednotlivých zemích, přidává lokální účty, úvěry či hypotéky. Zároveň zkouší i věci, které s bankovnictvím souvisí jen volně, třeba mobilní tarify. „Ukažte mi něco, co někdo dělá a Revolut ne. Všechno je na stole,“ říká Fast.
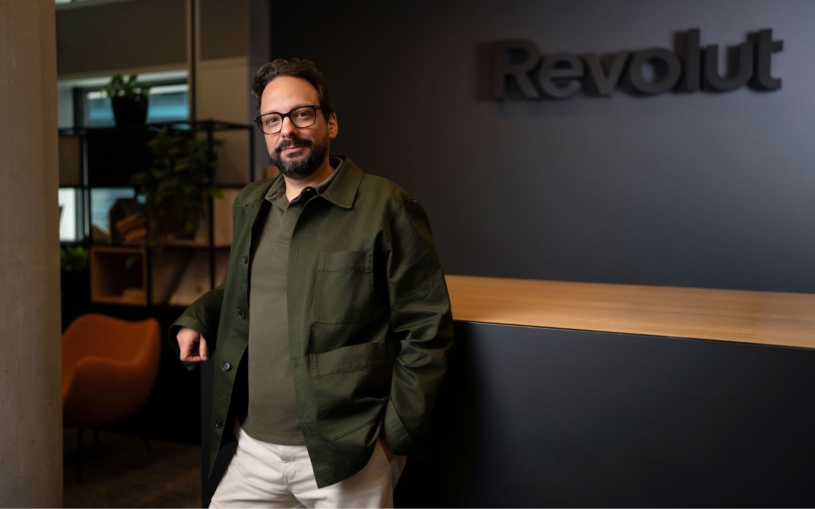
V rozhovoru pro CzechCrunch během své návštěvy Prahy mluví o tom, proč odešel z JPMorgan, jaký potenciál vidí pro Revolut v Evropě i v Česku, jak daleko je firma na cestě, aby se stala pro lidi primární bankou, i jakou roli v tom hrají hypotéky. Vysvětluje také, proč se Revolut nezabývá „filozofickými otázkami“ nebo proč jsou pro něj firmy v něčem možná i přirozenějšími zákazníky než běžní lidé.
V Revolutu jste zhruba čtyři měsíce. Jak jste se k této příležitosti dostal?
Rád zkouším nové věci. První část kariéry jsem strávil v McKinsey, napůl v Evropě a napůl v USA, v určitém bodě jsem se ale chtěl přesunout z role konzultanta. Došel jsem k tomu, že věci opravdu posouváte kupředu, až když jste sami zodpovědní za jejich realizaci. Tak jsem se dostal do polské digitální mBank, která působí i v Česku. JPMorgan pak byla příležitost začít něco úplně od nuly. Když jsem nastupoval, psal se první řádek kódu jejich digitální banky Chase. Z jednoho slajdu v PowerPointu jsme postavili poměrně úspěšnou banku. Měl jsem pocit, že moje mise je dokončená.
Kuba Fast
- Pochází z Polska. Studoval na Varšavské univerzitě, titul MBA získal na Harvard Business School.
- Kariéru rozběhl v poradenské firmě McKinsey, kde působil v Evropě i USA a dotáhl to až na partnera.
- V polské mBank vedl divizi produktů retailového bankovnictví a mezinárodních poboček a založil dceřinou společnost mElements zabývající se otevřeným bankovnictvím.
- V roce 2019 přešel do JPMorgan Chase, kde od nuly budoval digitální banku Chase UK. Od května 2024 do února 2026 byl jejím generálním ředitelem.
- Od letošního léta, po schválení Evropskou centrální bankou a litevskou centrální bankou, je CEO Revolut Bank UAB, evropské bankovní entity Revolutu.
Předtím jste ale budoval banku od nuly, teď už přicházíte do největší evropské banky podle počtu zákazníků. Co vás na tom lákalo?
I když je to největší banka v Evropě, funguje s mentalitou prvního dne a je neustále v budovacím módu. Jako by každý den začínala od nuly. Neexistuje tu: „Máme hotovo.“ Platí: „Tohle je hotové, jdeme na další věc.“ Tento duch mě lákal.
Posun kupředu přitom nemusí nutně znamenat víc zákazníků nebo víc produktů. Revolut globálně získává zhruba milion zákazníků každých 17 dní, většinu z nich v Evropě. Zároveň ale obrovsky investujeme do compliance, řízení rizik, kontrolních procesů, interní infrastruktury a bezpečnosti, tedy do všeho, co robustní banka potřebuje. V každé z těchto oblastí je spousta nové práce, obzvlášť teď, kdy firmy mění nástup umělé inteligence. Ať začínáte od nuly, od stovky, nebo od tisícovky, důležité je udržet si tu ambici.
Jaké jsou tedy vaše hlavní cíle v roli CEO? Kam by se měla Revolut Bank pod vaším vedením posunout?
Tou nejzákladnější věcí je interní řízení rizik a vyzrálost byznysu. Když jste největší bankou v Evropě a na mnoha trzích patříte do top trojky, potřebujete tomu odpovídající institucionální základy. To je pro každou banku nikdy nekončící proces. Za posledních zhruba 18 měsíců jsme zdvojnásobili počet lidí v oblasti práva, rizik a compliance a hodně tlačíme na využívání umělé inteligence v prevenci jejího zneužití.
Druhou oblastí je pokračující růst. Globálně jsme pokořili hranici 80 milionů zákazníků a na řadě trhů jsme v poslední době získali licence, které nám další růst odemykají. Musíme jen udržet tempo.
Je klišé říkat, že Revolut teprve začíná, ale na naší evropské cestě nejsme ani na třetím kroku z deseti.
Myslíte si, že vám to tempo vydrží i v Evropě?
S tím právě souvisí třetí věc. I když máme v Evropě stále velký prostor pro růst, chceme teď, aby nás zákazníci brali jako svou hlavní banku, nebo alespoň jednu z hlavních. Znamená to přizpůsobovat se trh po trhu místním návykům a infrastruktuře, v mnoha případech i zakládat regulované pobočky. Je to dlouhá cesta, jdeme zemi po zemi, ale výsledky jsou povzbudivé. Počet zákazníků, kteří s námi mají primární vztah, roste mnohem rychleji než počet zákazníků celkově. Nikdy to nejde rychle, ale časem se ty křivky budou přibližovat. Je klišé říkat, že Revolut teprve začíná, ale v mnoha ohledech to tak je. Vždy říkám, že na naší evropské cestě nejsme ani na třetím kroku z deseti.
V Evropě už máte přes 55 milionů zákazníků. Jaký je v tomto směru váš cíl?
Podle mě, a je to čistě můj subjektivní odhad, je pro Revolut v Evropě prostor pro 100 až 150 milionů zákazníků. Reálně ale žádný takto definovaný cíl nemáme. Fungujeme tak, že každý rok musí být výrazně lepší než ten předchozí. A pak se o deset let později probudíte s největší bankou v Evropě, což se nám stalo.
Ptám se hlavně proto, že když jsem byl loni na otevření nového ústředí Revolutu, mluvil zakladatel Nik Storonsky o cíli 100 milionů zákazníků v roce 2027 a do roku 2030 chtěl vstoupit na dalších 30 trhů. Předpokládal jsem, že podobný cíl máte i pro Evropu.
Ne tak úplně. Ale když se ptáte, o co to opírám: na některých trzích, třeba v Irsku, máme penetraci kolem 80 procent dospělé populace. Chápu, že ne každý trh může fungovat stejně. Středně velké země ale často trpí tím, že nemají silné konkurenční bankovní prostředí jako ty velké. Jejich trhu dominuje hrstka institucí, které zákazníkům nabízejí horší ceny než přední banky na velkých trzích.
A tam přichází někdo jako Revolut, kdo dokáže využít výhody rozsahu. Růst totiž není samoúčelný, v bankovnictví je rozsah zásadní. Když ho uplatníte na středně velkém trhu, máte mnohem lepší nákladovou základnu i provozní páku než kterýkoli lokální hráč, dokážete ziskově obsluhovat větší část populace a nabídnout lepší ceny. Na velkém trhu, kde má konkurent třeba 15 milionů zákazníků, je ten rozdíl menší, i když i tam věříme, že jsme strategicky lépe postavení.
V Česku se do konce roku dostaneme na 1,5 milionu zákazníků.
Je Česko jedním z takových středně velkých trhů?
Nerad bych tomu dával nálepku. Ale myslím, že v Česku máme skvělou příležitost. Už teď máme přes milion zákazníků a věříme, že do konce roku se dostaneme na 1,5 milionu. Rozhodně se nevnímáme tak, že bychom se v Česku blížili nějakému bodu nasycení.
Pokud vím, v Česku pořád nemáte žádné zaměstnance. Máte v tomto ohledu pro český trh nějaké konkrétní plány?
Bereme to tak, jak to přichází. Česko je pro nás důležitý trh a budeme tu prosazovat podobnou strategii jako v dalších podobných zemích: dál růst a postupně přidávat vše, co nás posouvá k primárnímu vztahu se zákazníky. Víc k tomu asi říct nemůžu.
Takže ani žádné plány na otevření kanceláře?
Dnes ne, ale kdo ví. Jsme vždy velmi dynamičtí a otevření.
Nastartujte svou kariéru
Více na CzechCrunch JobsZmínil jste, že jedním z cílů je, aby lidé používali Revolut jako svou primární banku. Které produkty jsou pro vás na této cestě klíčové?
Mojí osobní filozofií je, že primární vztah začíná u každodenních plateb. Používáte často kartu? Platíte přes účet složenky? Chodí vám na něj výplata? Mít tady kompletní a skvěle fungující sadu produktů je klíčové a je to historicky hlavní síla Revolutu. Zároveň musíme zohlednit lokální specifika, která jsou v každé zemi jiná – místní mobilní platební systémy, speciální způsoby placení účtů nebo daní.
Jakmile máte platby, je otázkou, zda u vás zákazník uspokojí i další běžné potřeby – bude chtít kreditní kartu, půjčku nebo investiční produkt. Možná nebude využívat všechno hned, ale musí vědět, že to u nás v aplikaci najde do pár kliknutí. Takže naší filozofií je být skvělí v platbách a k tomu postupně přidávat a zlepšovat další produkty.

Patří na tuto cestu i půjčky a hypotéky?
Samozřejmě na nich pracujeme. Půjčky už nabízíme na řadě evropských trhů, hypotéky jsme jako na prvním trhu spustili v Litvě. A je to tam docela úspěšný produkt, pro nás i pro trh. Trh byl předtím hodně koncentrovaný, takže nový dynamický hráč je výhodou pro zákazníky – a možná trochu problémem pro ostatní banky.
U úvěrů jde o spektrum. Na jednom konci máte produkty, které lidé používají často, ale mají pro ně menší emocionální význam, třeba kreditní karty nebo kontokorenty. Na druhém konci hypotéky, které si většina lidí bere jednou, maximálně dvakrát za život, ale pro vztah se zákazníkem mají obrovskou váhu. Kdybychom chtěli jen maximalizovat počet primárních zákazníků, hypotéka to není, statisticky ji má jen část populace. Když ale chcete být u důležitých životních okamžiků zákazníků, zejména těch majetnějších, je hypotéka velmi důležitá. Chceme působit napříč celým spektrem.
Znamená to, že budete úvěry ve velkém držet ve vlastní bilanci?
Ne nutně, v Revolutu chceme toto riziko omezovat. Loni tvořily příjmy z poplatků 76 procent našich tržeb. To je sen každého bankéře. Na rozdíl od úrokových výnosů jsou poháněny aktivitou zákazníků a nejsou tolik závislé na ekonomickém cyklu, takže jsou pro banku mnohem méně rizikové. A jsou velmi diverzifikované – máme několik produktových řad, z nichž každá k nim přispívá dvouciferným podílem.
U úvěrů by pro nás bylo ideální, kdybychom mohli zůstatky a s nimi spojené úrokové výnosy přesunout externě, třeba k investorovi nebo partnerské bance, a přitom si ponechat vztah se zákazníkem a integraci produktu v aplikaci. Tak to v některých regionech děláme třeba u spoření – technicky ho poskytuje partnerská banka, zákazníci o tom samozřejmě vědí, ale uživatelsky to funguje stejně plynule jako jakýkoli jiný produkt Revolutu. To je cílový stav, ve kterém bychom chtěli být.
Jak je vidět z nedávné historie, děláme všechno. Částečně díky rozsahu, který máme.
Na jaké produkty se teď Revolut hlavně soustředí? Co bude další velká vlna?
Jak je vidět z nedávné historie Revolutu, děláme všechno. Částečně je to díky rozsahu, který dnes globálně máme. S 80 miliony zákazníků je návratnost investice do každé novinky násobně vyšší než u někoho, kdo má dva, pět nebo deset milionů zákazníků. Naší výhodou je i rozmanitost trhů. Když najdeme produkt, který funguje na jednom, můžeme ho rozšířit i na další. Máme proto ambiciózní plány v klíčových oblastech, jako jsou platby, každodenní bankovnictví, půjčky nebo investice.
O těchto produktech jsme už ale mluvili, víc by mě zajímaly nové oblasti.
Ano, paralelně k „tradičním“ produktům sledujeme seznam takzvaných nových sázek (new bets – pozn. red.). To jsou spekulativnější věci, u nichž nemáme jistotu, že se vyplatí, takže jsme opatrnější s alokací zdrojů i s výkonnostními milníky. Je jich ale hodně a mnohé se vypracují do hlavní nabídky, jako se to stalo u Revolut Business, který začínal s malým týmem a jedním produktovým nápadem. Z nedávných oznámení jsou to třeba mobilní tarify, bankomaty nebo Revolut Store.
Jakmile projekt splní naši interní laťku, která je mimochodem velmi vysoká, uvedeme ho na trh. Vnímáme to tak, že všechno je na stole. Ukažte mi něco, co někdo dělá a Revolut ne… Soustředíme se na široký koncept finanční platformy, ale testujeme i nápady, které jsou tomu blízko jako mobilní tarify.
U mobilních tarifů se musím zeptat: jaký smysl dává, aby banka nabízela něco takového? Pořád je to bankovnictví versus telekomunikace.
Dá se to brát jako filozofická, nebo jako empirická otázka. Krátká odpověď je, že Revolut se filozofickými otázkami nezabývá. Sledujeme, jestli něco funguje, nebo ne. A tohle funguje, takže v tom pokračujeme se správně nastavenými cíli. Existuje celá řada tradičních rozšíření bankovnictví, jako jsou pojištění nebo platby za veřejnou dopravu, které zákazníci vnímají jako blízké nebo pohodlné, když souvisí s jejich bankou.
Máme navíc špičkovou nabídku pro cestovatele, takže velká část motivace pramení i odtud – aby lidé mohli na cestách využívat atraktivní mobilní tarif, ať už jako součást celkového balíčku od Revolutu, nebo jako balíčky pro jednotlivé země.
Hlavní způsob prioritizace je dělat věci rychleji, protože pak se seznam priorit zkracuje.
Vrátím se ještě k Revolut Business. Jak je pro vás důležitý a jaké s ním máte plány?
Velmi důležitý. Podle mě jsou firmy tou nejpřirozenější oblastí, kde může Revolut působit. Revolut je extrémně produktově zaměřená firma a firemní zákazníci to oceňují možná ještě víc než běžní spotřebitelé. Podnikatelé každý den řeší, jak si usnadnit život, jak odstranit tření, snížit náklady, zvýšit efektivitu nebo financovat nové příležitosti. Jakmile jim dáte nástroj, který jim ušetří tisíce eur nebo spoustu hodin měsíčně, okamžitě po něm skočí.
Jak se vaše firemní část propojuje s tou retailovou?
Synergie jsou velké. Lidé, které víc zajímají digitální a inovativní produkty, mají statisticky i větší sklon k podnikání. Všechno, co děláme dobře pro firmy, rezonuje s retailovými zákazníky a naopak. Řada našich retailových zákazníků se stává i firemními, třeba i proto, že začnou podnikat, zatímco jsou u Revolutu.
Mluvíme o obrovském spektru produktů, strategií a trhů. Přitom vzhledem k tomu, kolik lidí u vás pracuje, jste pořád poměrně malá firma. Jak to všechno prioritizujete?
S nadsázkou říkám, že hlavní způsob prioritizace v Revolutu je dělat věci rychleji, protože pak se vám seznam priorit zkracuje. Je to vtip, ale má reálný základ. Přemýšlení o prioritách a roadmapě by mělo být hlavně přemýšlením o propustnosti a produktivitě, ne trávením šíleného množství času rozhodováním, jestli obětovat tohle, nebo tamto. To je jádro toho, jak Nik nastavil fungování celého Revolutu: všechno je uspořádané tak, abychom věci dokončili co nejrychleji a s co nejmenším počtem lidí.


