
Bývalí těžaři krypta pohánějí AI revoluci. Jenže jedou na dluh a tenhle stroj se teď zadrhává
Akcie CoreWeave spadly o desítky procent a výnos jejích dluhopisů přesáhl 16 procent. Jenže růst zpomalil i Anthropic.

Baví vás články CzechCrunche?
Vídejte je na Googlu častěji.
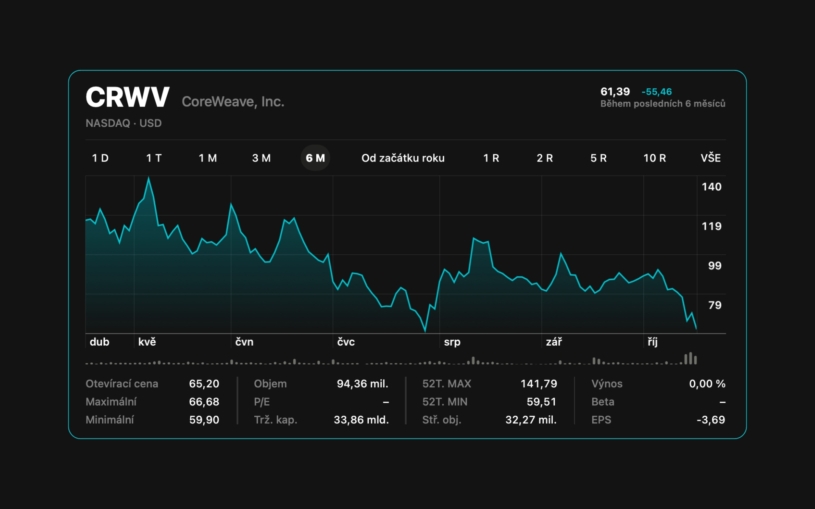
Jensen Huang cítil potřebu něco udělat. A tak na akci agentury Bloomberg tento týden prohlásil: „Síla CoreWeave se každým dnem zlepšuje, jsem optimista.“ Šéf čipového kolosu Nvidia mluvil na jednu stranu o firmě, s níž ta jeho velmi úzce spolupracuje, na druhou o podniku, jehož dluhopisy se v tu chvíli obchodovaly za ceny, jaké finanční svět vyhrazuje spíš firmám na hraně bankrotu. Ostatně akcie CoreWeave během týdne oslabily až o 28 procent.
Huangova slova nakonec zabrala a cenné papíry s tickerem CRWV se částečně vzpamatovaly, i když nadále ztrácejí a za posledních šest měsíců jsou přes 40 procent dole (například Nvidia za tu dobu posílila o šest procent). Podstatnější drama se ovšem odehrálo jinde: výnos dubnových dluhopisů splatných v roce 2031 vyletěl podle agentury Reuters přes 16 procent, tedy nad úroveň, kterou trhy přisuzují firmám v potížích. Také cena pojištění proti nesplácení se dramaticky vyšplhala a odpovídá téměř dvoutřetinové pravděpodobnosti, že podnik do pěti let přestane splácet. Loni to bylo kolem 30 procent.
Proč je dění kolem CoreWeave důležité? Společnost se stala symbolem skupiny firem, kterým se říká neocloudy. Nakupují grafické procesory od Nvidie, instalují je do datových center a výpočetní výkon pronajímají AI firmám i tzv. hyperscalerům, se kterými zároveň soupeří. Na rozdíl od nich, tedy největších cloudových provozovatelů typu Microsoft, Amazon nebo Alphabet, ale nemají v zádech desítky miliard dolarů ročních zisků z jiných byznysů, a tak expanzi staví hlavně na úvěrech. Vedle CoreWeave sem patří ještě nizozemský Nebius nebo australská IREN.
Nastartujte svou kariéru
Více na CzechCrunch JobsPříběh CoreWeave přitom začal úplně jinde. V roce 2017 ji v New Jersey založila trojice komoditních obchodníků Michael Intrator, Brian Venturo a Brannin McBee pod názvem Atlantic Crypto. Na grafických kartách Nvidie těžili kryptoměnu ether a když v letech 2018 a 2019 přišla kryptozima a ceny digitálních měn se propadly, skupovali se slevou čipy od krachujících těžařů. Tehdy se firma také přejmenovala na CoreWeave a začala výpočetní výkon nabízet tvůrcům vizuálních efektů, na vědecké simulace či strojové učení. S těžbou krypta definitivně skončila v roce 2022.
V téže době přišel ChatGPT a s ním hlad po čipech, kterých byl globální nedostatek. CoreWeave měla díky blízkému vztahu s Nvidií, která je jejich investorem, přístup k nejžádanějším procesorům a stala se jednou z firem, které poháněly AI boom. Na burzu Nasdaq vstoupila společnost v březnu 2025 za 40 dolarů za akcii. O tři měsíce později už se akcie obchodovaly přes 150 dolarů, letos v červnu se firma dostala do indexu Nasdaq 100 a za druhé čtvrtletí vykázala tržby 2,6 miliardy dolarů, v přepočtu zhruba 54 miliard korun, tedy o 112 procent víc než před rokem.
Pod povrchem ale probublávalo i něco jiného. Byznysový model CoreWeave stojí na tom, že si půjčí, za vypůjčené peníze nakoupí tisíce čipů, umístí je do pronajatých datových center a z dlouhodobých smluv se zákazníky dluh postupně splácí. Celkový dluh dosahuje zhruba 50 miliard dolarů, tedy přes bilion korun, a jen čisté úrokové náklady za letošní druhé čtvrtletí činily 640 milionů dolarů, víc než dvojnásobek proti loňsku. Ratingová agentura S&P už proto firmu zařadila do vysoce spekulativního pásma.
Finanční model, na jakém stojí CoreWeave, funguje, dokud jsou peníze levné nebo dokud aspoň nerostou úroky. A to je problém. Výnosy desetiletých amerických státních dluhopisů, fungujících jako lakmusový papírek, se začátkem října vyšplhaly na nejvyšší úroveň za dvě dekády. Nová data o inflaci v USA zároveň naznačila, že zvýšené úrokové sazby tu zůstanou delší dobu, než trhy doufaly. Má se už skoro za jisté, že americká centrální banka bude sazby zvyšovat, navíc inflace se začíná ozývat i v Evropě a jinde kvůli vysokým cenám pohonných hmot.
„Konečným dlužníkem v AI obchodu je kdokoli, kdo není kvalitní hyperscaler,“ shrnul prostou investiční pravdu pro deník The Wall Street Journal Ali Bendarkawi, portfolio manažer investiční společnosti AllianceBernstein. Vyšší sazby podle něj působí jako specifická daň právě na takové firmy, jako je CoreWeave.
Pomyslný výprodej se od CoreWeave rychle rozlil dál. Akcie Nebiusu za týden odepsaly 15 procent, IRENu 14 procent a softwarový gigant Oracle, který rovněž staví datová centra na dluh, ve středu ztratil téměř devět procent. Obě menší firmy přitom mají podobný původ jako CoreWeave. Nebius je pozůstatek ruského vyhledávače Yandex, jehož mezinárodní část se po prodeji ruských aktivit přestěhovala do Amsterdamu, IREN začínala jako těžař bitcoinu. Ve čtvrtek se otřesy přenesly i do Asie, kde jihokorejský index KOSPI spadl o téměř osm procent.
Co jsou neocloudy
- Neocloudy jsou firmy jako CoreWeave, Nebius nebo IREN, které se soustředí jen na pronájem výpočetního výkonu pro umělou inteligenci.
- Jejich byznys je postavený hlavně na čipech Nvidie. Kupují drahé grafické procesory, instalují je do datových center a za jejich využití si nechávají platit od AI firem typu Anthropic nebo Meta.
- Jsou konkurenty i dodavateli gigantů. Soupeří s hyperscalery, tedy cloudovými divizemi Microsoftu, Amazonu a Alphabetu, a zároveň jim kapacitu pronajímají, když ji nestíhají postavit samy.
- Často jsou to bývalí těžaři kryptoměn. Řada z nich začínala jako těžaři bitcoinu nebo etheru a k AI přešla, protože už měla čipy, elektřinu a haly.
- Rostou na dluh. Na rozdíl od technologických gigantů nemají vlastní zisky z jiných byznysů, a expanzi proto financují hlavně půjčkami, které při vysokých úrokových sazbách prudce zdražují.
CoreWeave se samozřejmě brání, její generální ředitel Michael Intrator ve středu zaměstnancům napsal, že objem uzavřených zakázek pokrývá všechny dluhové závazky a že trhy někdy „jednají iracionálně“. Kontraktů má firma skutečně hodně, na konci června šlo o 104 miliardy dolarů, tedy asi 2,2 bilionu korun, mimo jiné od Meta Platforms a Anthropicu. Analytici také upozorňují, že klasické nezajištěné dluhopisy tvoří jen pětinu jejího dluhu a že se firma může dál financovat úvěry zajištěnými právě smlouvami se zákazníky.
Do už tak nervózní atmosféry ovšem ve středu přistála další zpráva, a to právě od Anthropicu. Tvůrce jazykových modelů Claude během investorského dne ve svém sídle v San Franciscu oznámil, že jeho tržby za třetí čtvrtletí roku 2026 stouply na 16,8 miliardy dolarů.
To je o 45 procent víc než ve druhém čtvrtletí, kdy ovšem tržby proti začátku roku vyskočily o 147 procent ze 4,7 na 11,6 miliardy dolarů. A přestože firma podruhé za sebou vykázala také provozní zisk, část investorů nebyla nadšená – počítali totiž s výrazně strmější křivkou.
Už se proto začíná mluvit o tom, že u chystaného listopadového vstupu Anthropicu na burzu se ocenění firmy bude pohybovat kolem 1,5 bilionu dolarů místo dříve zmiňovaných dvou bilionů. A pro tzv. neocloudy je to dvojnásob komplikovaná zpráva – Anthropic patří mezi jejich velké zákazníky a na příští desetiletí se zavázal utratit za výpočetní kapacitu a infrastrukturu přes 500 miliard dolarů. Jenže pokud zpomaluje růst jedné z nejrychleji rostoucích AI firem světa, trhy se logicky ptají, kdo všechny ty čipy zaplatí.
Rubriku Investice podporují


