
Nejrychleji rostoucí fintech v Evropě je z Česka. Na trhu vyplňujeme mezeru, které se banky vyhýbají, říká
Půjčuje firmám, roste o 800 procent ročně a staví vlastní miliardový fond. William Jalloul z Flowpay popisuje, jak chce do tří let pokrýt celou EU.

Baví vás články CzechCrunche?
Vídejte je na Googlu častěji.
„Půjčovat peníze je strašně jednoduché, ale získat kapitál zpátky je nesmírně těžké,“ shrnuje William Jalloul byznys, na kterém postavil jeden z nejrychleji rostoucích startupů Evropy. Jeho pražský Flowpay se letos v celoevropském žebříčku britského deníku Sifted 250 umístil na pátém místě jako vůbec nejvýš postavený fintech. V žebříčku pro region německy mluvících zemí a střední Evropy byl dokonce první. Sifted mu naměřil průměrný roční růst tržeb 816,31 procenta za poslední dva roky.
Flowpay od roku 2021 financuje malé a střední firmy přímo v systémech, které už používají, třeba v e-shopové platformě Shoptet nebo v platebním systému Teya. Loni měl obrat více než 300 milionů korun a letos ho plánuje ztrojnásobit. Startup s oficiálním sídlem v Nizozemsku přitom už několikrát podpořili investoři, naposledy získal loni tři čtvrtě miliardy. A tím se teprve rozbíhá, z dnešních tří zemí, kde působí, se má na přelomu roku rozšířit do osmi a do tří let do celé EU a Velké Británie.
Půjčování malým a středním firmám je přitom podle Jalloula specifická oblast trhu, kterou většina investorů venture kapitálu nevyhledává. Flowpay si proto staví vlastní cestu, s investiční společností Avant letos spustil fond, který si klade za cíl do tří let vybrat 100 milionů eur, v přepočtu asi 2,4 miliardy korun. Přímé spojení s bankami však Jalloul odmítá. „Mezi spolumajiteli je nechceme. Chceme s bankami kooperovat, ne je mít jako investora,“ zdůrazňuje.
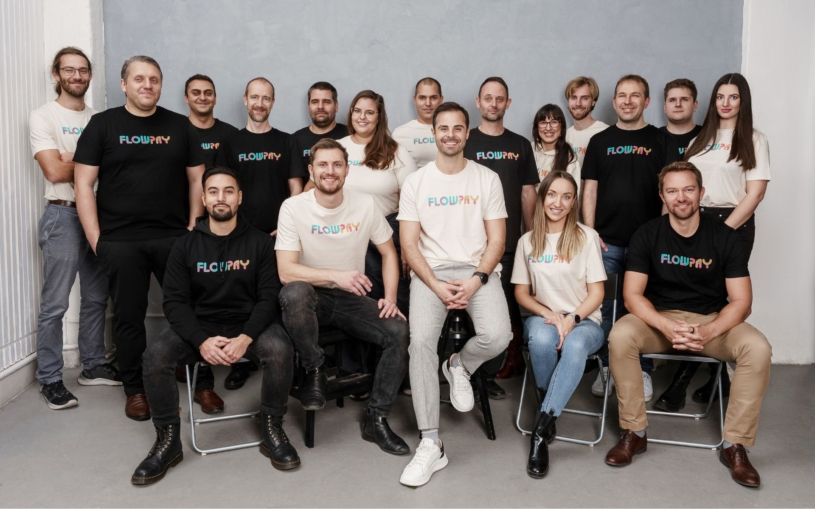
V rozhovoru pro CzechCrunch mluví o tom, proč banky malé firmy financovat neumějí, jak chce nakupovat zaseknuté konkurenty po vzoru italské skupiny Bending Spoons, s kým expanduje po Evropě, jak funguje fond s Avantem a také kdy by potenciálně mohl Flowpay vstoupit na burzu. „Ufinancujeme svůj provoz a díky našemu růstu bude profitabilita už jen akcelerovat,“ vyhlíží optimisticky Jalloul.
Server Sifted vás zařadil mezi nejrychleji rostoucí startupy v Evropě, s průměrným ročním růstem tržeb přes 800 procent. Jak to hodnotíte?
Je to velký úspěch. Makáme na tom už několik let a teď se to projevuje. Nevytváříme nový trh ani novou technologii, zaplňujeme mezeru existujícího problému. A je vidět, jak velký ten problém je. Naše technologie není typický SaaSový produkt, kde je rychlost škálování samozřejmá. Přirovnávám to spíš k deep techu, protože nejdřív musíme vyvinout fundamenty. Než začneme škálovat, musíme umět zajistit kreditní část, potom underwriting i distribuci a celé to sladit dohromady.
Půjčovat peníze je strašně jednoduché, ale získat kapitál zpátky je nesmírně těžké. Tím, že jsme byli připraveni po technologické i kapitálové stránce, jsme mohli uvolnit kohoutky a nabrat tolik klientů. O financování u nás už zažádalo přes 10 tisíc malých a středních firem.
Můžete říct další čísla? I když se bavíme o 800procentním ročním růstu, je rozdíl, jestli rostete z 10 tisíc korun, nebo z 10 miliard.
Minulý rok jsme udělali obrat přes 12 milionů eur, tedy plus minus 300 milionů korun. Loňský obrat jsme předběhli už v polovině roku. Pořád nás přitom trošku omezuje, kolik máme kapitálu. Proto na příští rok připravujeme novou kapitálovou strukturu, se kterou bychom mohli malým a středním podnikům alokovat ještě větší objem financování.
William Jalloul
- Narodil se v roce 1991, rodina z otcovy strany pochází z Libanonu.
- Otec vedl na severu Čech sklárny s téměř 300 zaměstnanci. Po krizi po roce 2000 firma zkrachovala a rodina přišla skoro o všechno.
- Chodil na International School of Prague a pak na Gymnázium nad Štolou. Studium v Londýně ukončil po dvou týdnech a z Prague College odešel po prvním ročníku.
- Od 17 let pomáhal otci založit firmu na export skla. Později pracoval ve filmovém průmyslu.
- Prošel finančním poradenstvím a spoluzaložil skupinu GFS, která má přes 400 poradců a v níž už svůj podíl prodal. Je také spoluzakladatelem a doteď spolumajitelem firmy na platební brány a terminály InspiPay, která zpracovává přes 12,5 miliardy korun plateb ročně.
- Flowpay založil v roce 2021. Sídlo přesunul do Nizozemska, aby se firma mohla zapojit do akcelerátoru Techstars, tým ale zůstal v Česku. V roce 2024 získal investici 53 milionů korun od Depo Ventures, Soulmates Ventures a dalších investorů.
- Přes rodinný family office WJ Ventures investuje do fintechu, SaaS, e-commerce, e-sportu a nemovitostí. Působí v představenstvu České fintechové asociace a České startupové asociace.
Předpokládám, že s vašimi plány souvisí i expanze do nových zemí?
Ano, jsme aktivní ve třech zemích a spouštíme pět dalších: Velkou Británii, Německo, Belgii, Maďarsko a Chorvatsko. Na přelomu roku je budeme mít zaktivované a půjdeme dál. Naším cílem je být do tří let ve všech 27 zemích EU a ve Velké Británii. Neznamená to, že budeme ve všech největšími hráči, ale chceme být přítomni v co nejvíce zemích Evropy. Podobným způsobem expanduje například Revolut.
Jak se vám podařilo „hacknout“ právě tento trh?
Díváme se, kde je fundamentální problém, kde je mezera a proč tam je, jak k tomu přistupují jiné instituce, jak vyhodnocují a jaká data vůbec používají. Oproti bankovním subjektům je to největší rozdíl – používají data, která jsou statická, optimalizovaná, nereprezentují realitu a jsou stará. My se díváme na real-time data. Neříkáme, že tohle děláme jako jediní na světě, ale pořád je nás strašně málo.
S AI je dnes vývoj technologií úplně jinde. Ale jsme ve finančních službách, nemůžeme software jen tak vibecodovat.
Jak to u vás funguje v praxi?
Máme tři pilíře. Prvním je AI native underwriting a datový přístup. Jsme datová firma: o každém zákazníkovi analyzujeme tisíce datových bodů, umíme vyhodnocovat riziko a predikovat budoucí tržby, což přináší lepší výkonnost. Druhým pilířem je distribuce, která je sama o sobě strašně speciální. Distribuujeme skrze platformy, to je takzvaný embedded lending approach. A třetím pilířem je kapitálová struktura, tedy jak dokážeme kapitál získat a alokovat ho malým a středním firmám.
Ve které z těchto částí bojujete s největšími výzvami?
Každá má své specifické výzvy. S AI je dnes akcelerace vývoje technologií úplně jinde, ale tím, že jsme ve finančních službách, si nemůžeme software jen tak vibecodovat. Bezpečnost hraje obrovskou roli, kvůli AI dnes o to víc. U kapitálu je výzvou čas. Musíme kapitál reálně alokovat, mít portfolio a nechat ho vyrůst, abychom sledovali reálnou historii finančních cyklů klientů. Když dnes financujeme úvěry v průměru na 10 měsíců, musíme prostě 10 měsíců čekat. To se nedá urychlit.
Jste přitom profitabilní?
Na operační úrovni, tedy v poskytování financování, profitabilní jsme. Do kapitálových výdajů samozřejmě investujeme a bereme na to externí kapitál od investorů. Ale do profitability se blížíme i na úrovni celé firmy, v černých číslech budeme za pár měsíců.
Jak to, že váš produkt nedělají banky? Vás je v týmu přibližně 40, největší finanční domy mají i tisíce zaměstnanců. Pro ně by tak neměl být takový problém produkt vyvinout a obsluhovat segment samy, ne?
Nemělo by to být těžké. Myslím si však, že banky mají dva fundamentální problémy. Když se vrátíme k tomu, jak se firmy řídí, tak banky nemají zakladatele. Kromě moderních bank jako Revolut, které dominují a rostou takovou rychlostí právě proto, že je vede zakladatel. V tradičních bankách jsou ale lidé, kteří jsou „caretakeři“.
A když se podíváme, jak jsou takové firmy postavené, tak jsou to korporace, mají struktury, v nichž mohou lidé riskovat jen do určité míry. Když riskují a nevyjde to, přijdou o svou pozici. Čím je firma větší a bez zakladatele, tím víc je postavená na caretakerech. A co je jejich motivací? Příjem, výplata, bonusy. Kdyby přijali moc velké riziko, přišli by o to. To má pak hlubší význam, protože takto nastavené firmy nepřitahují moc talentu. Neříkám, že tam nejsou schopní lidé, ale zaseknou se v byrokracii a v korporátní struktuře, mají svázané ruce.
Nastartujte svou kariéru
Více na CzechCrunch JobsTakže se vůči nim vymezujete?
Ne nutně, můžeme s nimi kooperovat. Vědí, že dokážeme kapitál alokovat ke správným byznysům. Probíhá několik diskuzí s různými bankami. My jim dodáme infrastrukturu a technologii, oni nám to, co umějí, tedy důvěru a kapitál. Správa peněz je na konci dne čistě o důvěře.
Uvažovali byste o investici samotné banky?
Neplánujeme se spojovat s žádnou bankou, protože by nám to svazovalo ruce, produktově, strategicky i růstově. To neznamená, že s nimi nechceme kooperovat, ale mít je jako investora nevidíme jako správnou cestu.
Strategicky bychom určitě dělat chtěli akvizice. Máme na to našlápnuto, dokážeme to ufinancovat a máme dostatečnou rychlost.
Když se ještě vrátím k expanzi, jakou máte strategii? Otevíráte pět nových zemí, znamená to, že si v každé z nich hledáte partnery?
Nejdeme do země, kde partnera nemáme. To je náš rychle škálovatelný model: když spouštíme nový trh, rovnou na něm máme distribuci, takže víme, komu peníze nabídnout a jak se dostat k zákazníkům. Rovnou máme díky partnerům přístup k tisícům malých a středních firem. Který trh přijde kdy na řadu, přitom přesně nevím, je to oportunistické. Komunikujeme s platformami po celé Evropě, a když se objeví dobrá příležitost, dáme jí přednost.
S expanzí souvisí i akvizice, kterou jste dělali letos, když jste koupili německý startup Tapline. Plánujete další?
Jsme tomu otevřeni. Aktuálně to ale na stole není, u Tapline se jednoduše naskytla příležitost. Strategicky bychom ale akvizice určitě dělat chtěli, koncem příštího roku na to začneme koukat hlouběji. Vidíme příležitost ke konsolidaci a chceme být tím konsolidátorem.
S velkou pravděpodobností vidím jako možnost exitu také vstup na burzu.
Kde v tomto ohledu vidíte největší příležitosti?
Možná u tradičních byznysů, které jsou na finančním trhu delší dobu. Podobně, jako to dělá Bending Spoons – koupíme firmu, zefektivníme ji a zvětšíme. Týkat se to může například akvizic firem na menších trzích. Technologie a infrastruktura se totiž stávají komoditou, ale nejtěžší výzvou je mít data. V zemích, kde jsme aktivní, je už máme, ale v nových zemích nemáme žádné klienty, takže historii, podle které poznáme špatného klienta, musíme reálně nasbírat. A to prostě trvá, taková data vám nikdo nedá a nikde je nekoupíte, pokud tedy zrovna nekoupíte celou firmu. Akvizicí to tedy dokážeme urychlit.
Jednou z vašich letošních novinek je i založení vlastního fondu pro kvalifikované investory Flowpay Fund. Jak zapadá do celkové strategie?
Souvisí se třetím pilířem, který jsem zmiňoval – udržitelností kapitálu. Financujeme malé a střední podniky a spolupracujeme s institucemi, které nám na financování dokážou poskytnout desítky až stovky milionů eur. Investují do pohledávek, které financujeme, a cílí na fixní výnos u jejich seniorní části.
Představte si to jako hypotéku. Ta pokryje 80, možná i 90 procent a zbytek financujete sám, nebo si na něj vezmete další úvěr. Úplně stejně to funguje u financování pohledávek. Seniorní investoři financují 80 až 95 procent. Na zbývajících 5 až 20 procentech, tedy na juniorní části, se většina konkurenčních firem zasekne. Prostředky se snaží získat přes venture kapitál, jenže to je hodně drahé a omezené. A takoví investoři navíc nechtějí investovat do úvěrů, ale do technologií. Proč tedy tento juniorní kapitál nenabídnout trhu?
V jakém stadiu tento fond máte?
Reálně jsme ho spustili v březnu a v květnu jsme začali fundraisovat. Investorům dává možnost investovat do juniorní části dluhu, která má předvídatelný, relativně nadstandardní a hlavně pravidelný výnos z úroků. Daří se mu velice dobře, poptávka je velká a máme alokované první miliony eur. Cílem fondu je v příštích třech letech vybrat 100 milionů eur, pak budeme moct alokovat další miliardu eur od seniorních poskytovatelů dluhu. To je obrovský růst, navíc udržitelný a předvídatelný.

Jak se při tom stavíte k riziku?
Každý úvěr je samozřejmě rizikový, nemáme křišťálovou kouli a nedokážeme předvídat budoucnost. Ale když máte portfolio úvěrů, které je reprezentací ekonomiky, je to už jen statistický byznys. Flowpay má dnes čistou míru nesplácení 1,5 procenta, což je lepší, než mají banky. Náš model by přitom klidně zvládl 6 až 7 procent a pořád bychom pokryli náklady. Kdyby přišlo ekonomické ochlazení, míra nesplácení by se samozřejmě zvýšila, ale prostor na to máme. A čím budeme větší, tím levnější pro nás bude kapitál a tím větší marži budeme mít na práci s rizikem.
Co je pro vás pak dlouhodobá hra? Kam Flowpay směřuje?
Dlouhodobá vize je řešit strukturální problém, tedy zaplnit mezeru ve financování pro malé a střední podniky. Obecně byznysy můžete zjednodušeně rozdělit na dva druhy: na prodej, nebo na pravidelný výnos. Flowpay má výhodu technologie, ale zároveň dokáže generovat obrovské množství peněz. Je to profitabilní model. Není to jako u jiných startupů, které jsou profitabilní možná za sedm až deset let, jestli vůbec.
Jak se díváte na možný exit?
Flowpay není v situaci, že by nás měla koupit nějaká banka. Teoreticky by velké neobanky mohly chtít distribuci, klienty, kapitálovou strukturu a technologii pro schvalování úvěrů. To by byla jedna možnost exitu. Ale s velkou pravděpodobností vidím také vstup na burzu. Byznys máme profitabilní a předvídatelný, takže se dá krásně valuovat na veřejném trhu. IPO (primární úpis akcií na burze – pozn. red.) by nás posunulo, pomohlo by nám s ratingem a s výběrem dalšího kapitálu na nové služby a produkty, dostali bychom se na další úroveň institucionálního kapitálu.
Předpokládám ale, že IPO v příštích letech nehrozí?
Je to zhruba v pětiletém horizontu. Teď máme před sebou tři až pět let růstu, potenciálu a expanze. Potom se teoreticky můžeme bavit o tom, že bude na řadě IPO.


